Kit rúgjunk ki, ha 30%-kal esik az EBITDA? Egy gondolatkísérlet
Egy fiktív webshop negyedéves EBITDA-ja 30 százalékkal esik, és a P&L (eredménykimutatás) sorai közül a marketingé a leghangosabb. Öt képernyőn, a hirdetéstől a fizetésig megkeresheted az öt finom hibát, aztán egy EBITDA-híd megmutatja, melyik kié, és melyik nem látszik a számokban.

Senkit, amíg az eredményromlást nem bontottad tényezőkre. Ebben a gondolatkísérletben egy fiktív webshop negyedéves EBITDA-ja 30 százalékkal esett. A P&L-ben a marketing sora a leghangosabb, mert ugyanannyi látogatóért 10 százalékkal többet fizetett. Az EBITDA-híd viszont mást mutat. A legnagyobb veszteség a rendelésszámban van, és ennek öt gazdája van a marketingtől a beszerzésen át a pénzügyig. Számon azt lehet kérni, aki a döntést hozta, nem azt, akinek a sorában a szám áll.
Előbb öt képernyőt mutatok a fiktív webshop vásárlási útjáról, a hirdetéstől a fizetésig. Mindegyiken van egy finom hiba, és érdemes megkeresned, mielőtt továbbgörgetsz. Utána három eszközzel vizsgálom meg őket. Az EBITDA-híd megmutatja, mekkora a baj, a hajtóerő-fa azt, kinek a döntése mozgatja, az üzletimodell-vászon pedig azt, hol született. Végül kiderül, melyik hiba látszik a P&L-ben, és melyik nem. Ez egy háromrészes sorozat első része. A második arról szól, miért nincs marketing-bevétel sor az eredménykimutatásban, a harmadik a vezetői vitáról és a bűnbakképzésről.
A marketingcool nyitása előtt a saját P&L-ünket két év számláiból raktam össze, AI-val. Az első változatról azonnal láttam, hogy nem így néz ki egy P&L. Nem voltak kódolt sorok, nem fentről lefelé épült, és nem volt benne EBITDA. Ezt azért láttam, mert évek óta ülök olyan megbeszéléseken, ahol ez a mérce. A vásárlási utat pedig a marketing felől ismerem. A módszertant, amiből a marketingcool tananyaga lett, a Szallas.hu és a Pepita.hu csapatainál teszteltem éles kampányokon.
A gondolatkísérlet: egy esőkabát-webshop, amelynek esett az EBITDA-ja
A Szélcsend kitalált magyar webshop. Könnyű esőkabátot és túraruhát árul, évente nagyjából 550 millió forint nettó árbevétellel, vagyis jól működő hazai KKV. A fő terméke a Szélcsend Könnyű esőkabát, unisex, bruttó 24 990 forintért, négy méretben. A márka, a cég és minden szám kitalált, ez gondolatkísérlet. Két negyedévet hasonlítok össze, az előző év és a tárgyév harmadik negyedévét, évszám nélkül.
Péntek délután a könyvelő átküldi a negyedéves számokat. Az ügyvezető két sort néz. A nettó árbevétel 4,2 százalékkal esett, az EBITDA 30,2 százalékkal. Nem érti, hogyan lehet ekkora a különbség, és az első kérdése az, hogy ki a hibás.
A különbségre van egyszerű magyarázat. A bevétel csak kicsit esett, a költségek nagy része viszont maradt, sőt nőtt. Ezért az eredmény sokkal jobban esett, mint a bevétel. A második kérdésre, hogy ki a hibás, nincs ilyen egyszerű válasz.
Hogy a gondolatkísérlet ne a levegőben lógjon, a számokat valós piaci adatokhoz igazítottam. A Dynamic Yield konverziós adatai szerint (élő adat, 2026 augusztusi állapot) a webshopok látogatóinak 2,71 százaléka vásárol, a divatban 2,78 százaléka. A Szélcsendnek ennél kevesebbet adtam, 2,00 és 1,87 százalékot.
A költségek arányát egy nagy divat-webshophoz mértem. A Zalando 2025-ös eredménykimutatásában a fulfilment-költség, vagyis a rendelések teljesítésének költsége, a bevétel 23,0 százaléka, a marketing 9,1 százaléka. A Zalando fulfilment-sorában a kiszállítás és a raktár mellett a fizetés feldolgozása, az ügyfélszolgálat és a tartalom-előállítás is benne van. A Szélcsendnél a fulfilment és a fizetési díj együtt nagyjából 17 százalék. A két sor tartalma nem azonos, ezért csak a nagyságrendet igazítottam hozzá. A marketing viszont a Szélcsendnél több (11,6, illetve 13,3 százalék), mert egy kis cégnek drágább a vevőszerzés.
A negyedév számai
| Sor | Előző év Q3 | Tárgyév Q3 | Változás |
|---|---|---|---|
| Termékforgalom | 160 000 | 152 592 | −4,6% |
| Szállítási díj bevétel | 1 877 | 3 948 | +110,3% |
| Visszáru | −24 000 | −24 415 | +1,7% |
| Nettó árbevétel | 137 877 | 132 125 | −4,2% |
| Eladott áruk beszerzési értéke (ELÁBÉ) | −61 200 | −58 961 | −3,7% |
| Bruttó fedezet | 76 677 | 73 164 | −4,6% |
| Fulfilment (kiszállítás, csomagolás, raktár, visszáru-kezelés) | −20 800 | −19 822 | −4,7% |
| Fizetési díj | −2 482 | −2 378 | −4,2% |
| Fedezet marketing előtt | 53 395 | 50 964 | −4,6% |
| Marketing (hirdetés, ügynökség, eszközök) | −16 000 | −17 600 | +10,0% |
| Személyi jellegű | −15 000 | −15 300 | +2,0% |
| Egyéb működési (IT-üzemeltetés, bérlet, könyvelés) | −7 400 | −7 600 | +2,7% |
| EBITDA | 14 995 | 10 464 | −30,2% |
| EBITDA-ráta | 10,9% | 7,9% | −3,0 százalékpont |
Fiktív webshop, fiktív számok, ezer forint, áfa nélkül. Gondolatkísérlet.
Ez vezetői, funkció szerinti nézet, nem a törvényi beszámoló. A sorrendet ugyanígy raktam össze a marketingcool saját tervező-táblájában is: fentről lefelé, a bevételtől az EBITDA-ig. A várható visszatérítést ott is a bevétel elején vonom le, nem a költségek között, ezért áll itt a visszáru a nettó árbevétel fölött. A törvényi formáról és arról, hol áll benne a marketing, a sorozat második része szól.
Mit értünk itt EBITDA-n?
Az EBITDA a kamatfizetés, az adó, az értékcsökkenés és az amortizáció előtti eredmény. A számviteli standard nem határozza meg. Az európai értékpapír-felügyelet, az ESMA 2015-ös iránymutatása az alternatív teljesítménymutatók példái között sorolja fel, ezért cégenként mást értenek alatta. Ebben a cikkben az EBITDA a fedezet marketing előtt, mínusz a marketing, a személyi jellegű és az egyéb működési költség, korrekciók nélkül.
Mit mutat az első ránézés? A marketing sora a leghangosabb
Ha a táblát egy értekezleten vetítik ki, a marketing sora ugrik ki elsőként. A marketing 10 százalékkal többet költött, és 6,5 százalékkal kevesebb rendelés jött. Egy rendelés marketingköltsége 2 000 forintról 2 353 forintra nőtt, ez 17,6 százalék. A látogatók száma közben ugyanannyi maradt, negyedévente 400 ezer, vagyis ugyanazért a forgalomért fizetett többet.
Ugyanezen a táblán van egy sor, ami sikernek látszik. A szállítási díj bevétele a duplájánál is többre nőtt, 1,9 millióról 3,9 millió forintra. Ha csak a sorokat nézed, a döntés kész: a marketing drágult és rosszabbul teljesít, a pénzügy pedig ügyesen bevételt termelt.
A marketing védelmében elhangozhat, hogy a piac is drágult. Ez igaz. A Contentsquare 90 milliárd munkamenetet elemző mérése szerint egy látogatás megszerzése 2023 utolsó negyedévétől egy év alatt 9 százalékkal drágult. Ez nagyrészt megmagyarázza a drágább látogatást, a rendelések elmaradását viszont nem. Ehhez végig kell menni azon az úton, amit a vevő bejárt.
Keresd a hibát: öt képernyő a hirdetéstől a fizetésig
A következő öt képernyő a Szélcsend vásárlási útja egy mobilos vevő szemével. Egyik hiba sem feltűnő. Egy jól működő webshopban is bárki elkövetheti őket egy átlagos héten. A megoldás a szakasz végén van.
1. A hirdetés
A vevő este a kanapén görgeti a hírfolyamot, és megáll egy esőkabát-hirdetésnél.
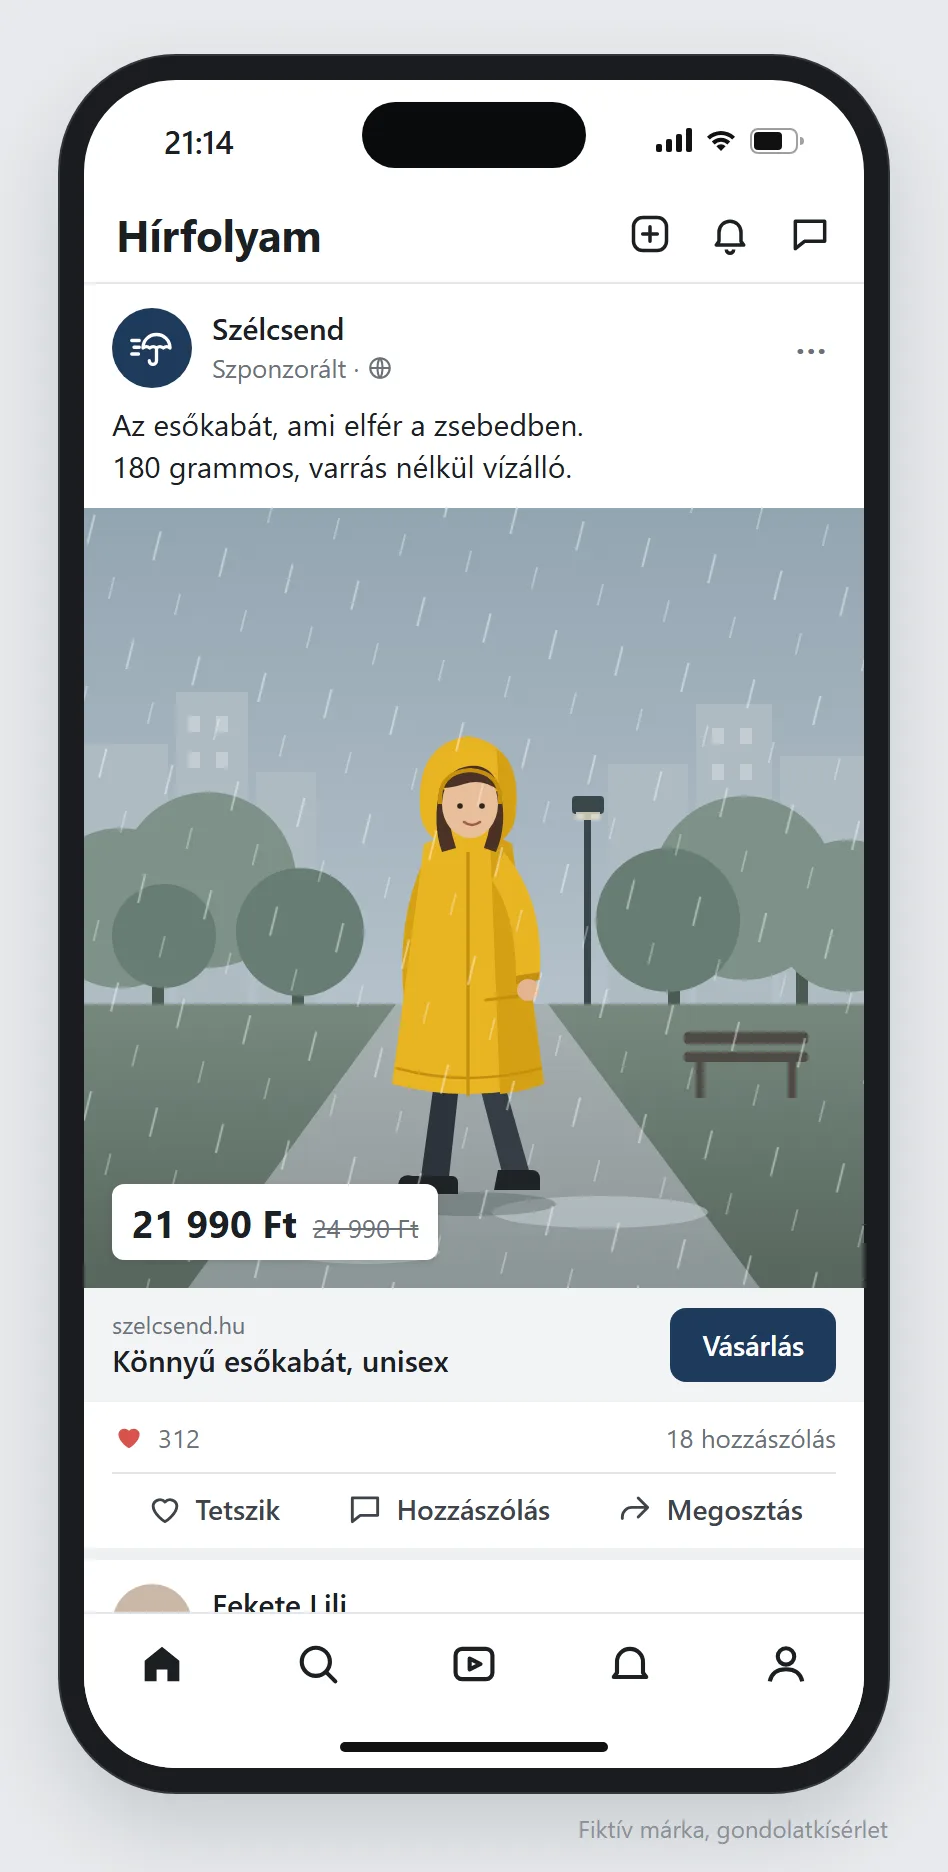
Súgó, ha elakadsz. Nézd meg együtt a következő képernyővel.
2. A céloldal
A vevő a buszon koppint a hirdetésre. A telefonja mobilneten van, két csík térerővel.
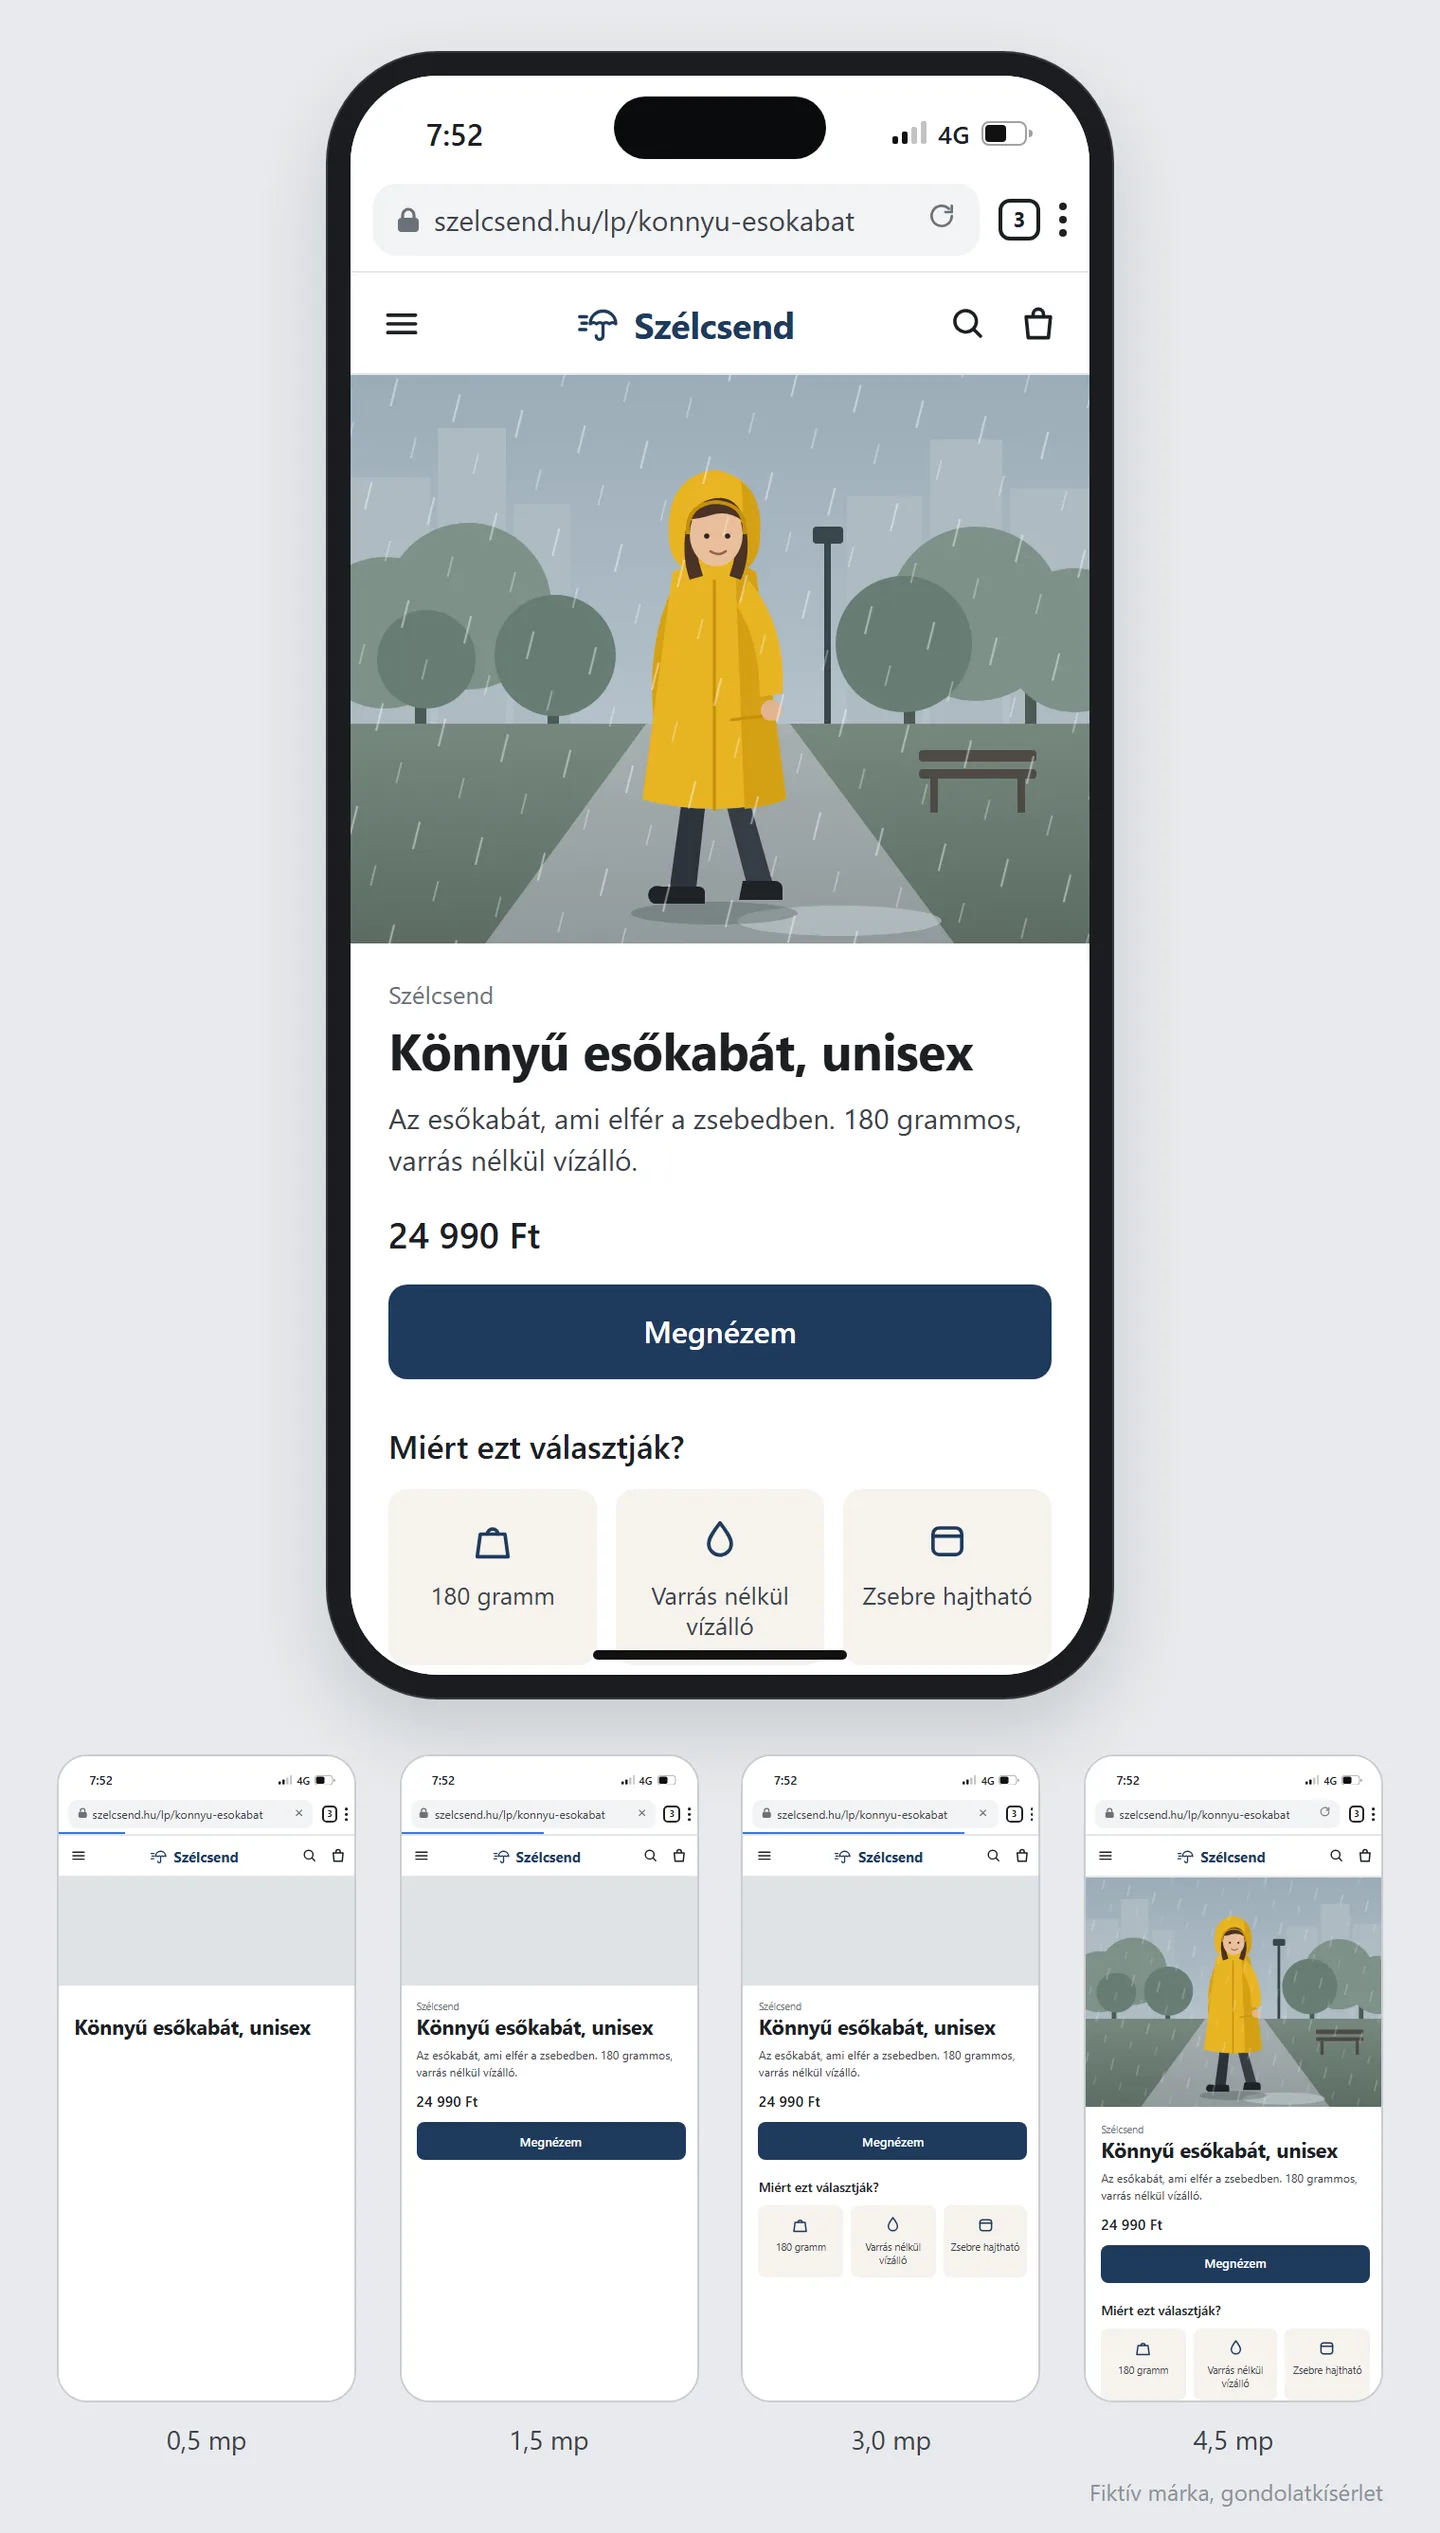
Súgó, ha elakadsz. Nézd az idősávot, ne a lapot.
3. A termékoldal
A vevő M-es méretet hord, és a termékoldalon a méretválasztóhoz ér.
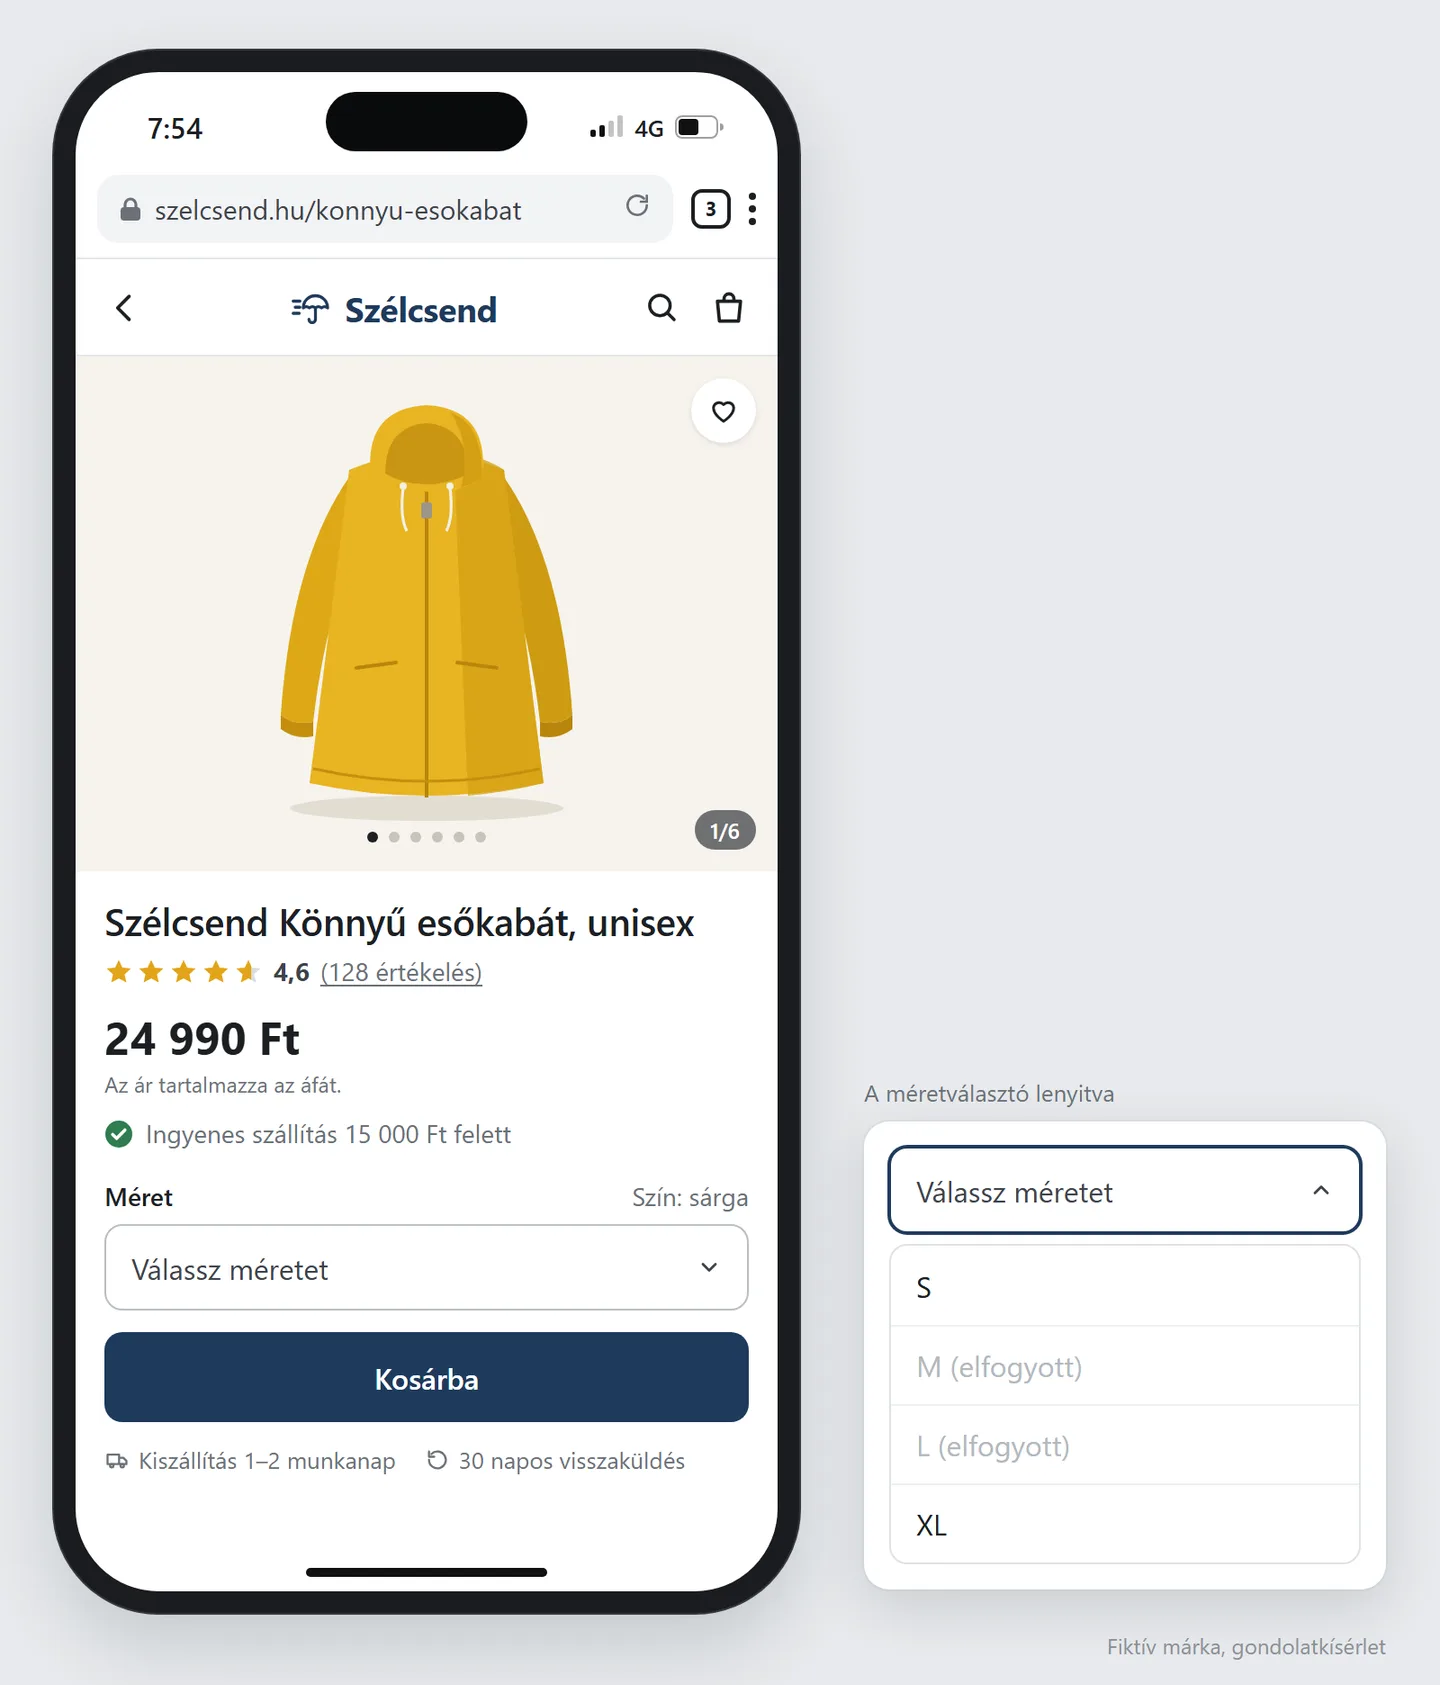
Súgó, ha elakadsz. Nyisd ki a menüt.
4. A kosár
A vevő végül az XL-t teszi a kosárba, és megnézi az összesítőt.
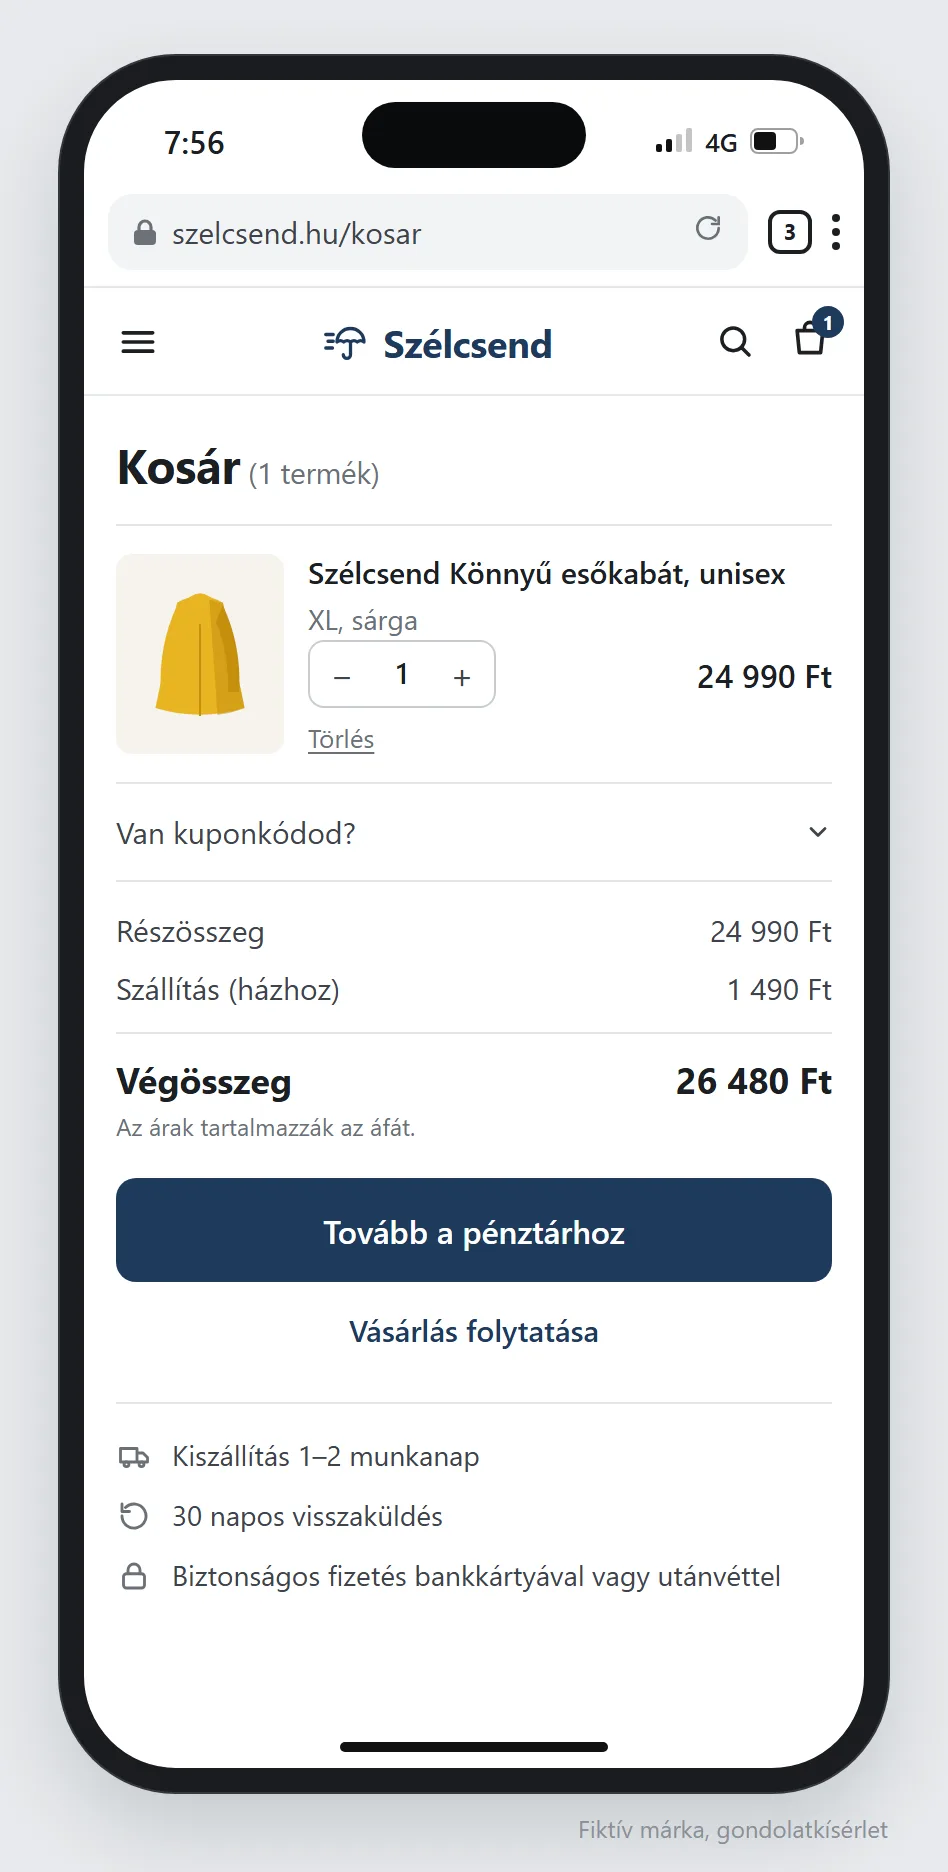
Súgó, ha elakadsz. Hasonlítsd össze a szállítási feltételt az előző képernyővel.
5. A pénztár
A vevő továbblép a pénztárba. Először vásárol a Szélcsendnél, fiókja nincs.
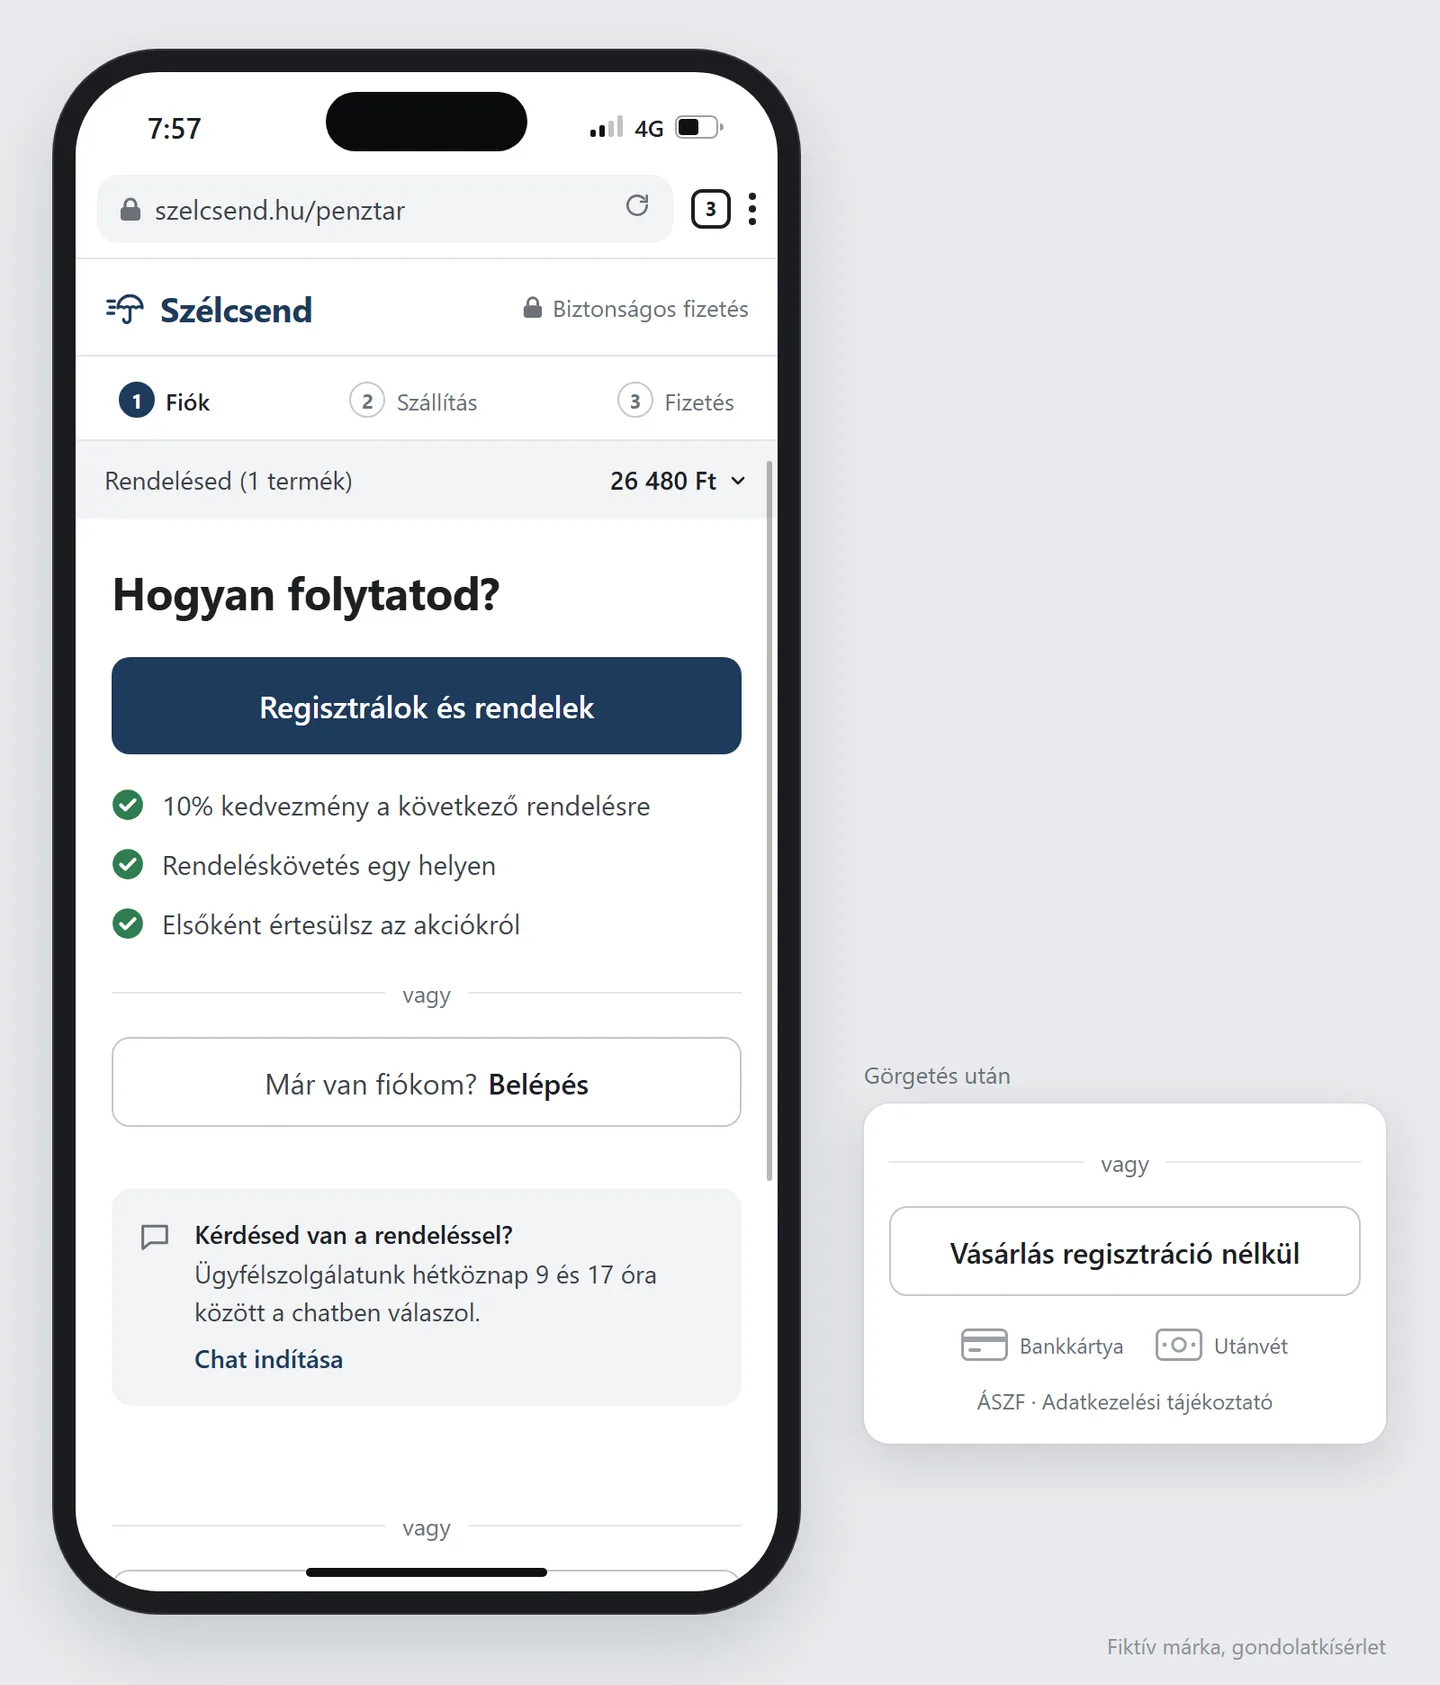
Súgó, ha elakadsz. Mennyi idő alatt találod meg, hogyan lehet fiók nélkül vásárolni?
A megoldás: öt hiba, öt gazda
| Képernyő | A hiba | Gazda |
|---|---|---|
| 1. Hirdetés | lejárt akciós ár a hirdetésen | marketing |
| 2. Céloldal | tömörítetlen kép, lassú mobil | IT |
| 3. Termékoldal | rossz méretgörbe, rejtett készlethiány | beszerzés, UX |
| 4. Kosár | csendben emelt szállítási küszöb | pénzügy |
| 5. Pénztár | eldugott vendégvásárlás | vezetés, UX |
UX: a felhasználói élményért, vagyis a képernyők működéséért felelős tervező vagy csapat.
1. A hirdetés. Az árcímke a múlt heti akció ára. Az akció vasárnap lejárt, a hirdetés képét kézzel töltötték fel, és senki nem frissítette, ezért a céloldalon már 24 990 forint áll. A Nielsen Norman Group fogalmával ez gyenge „információs szag”, mert a lap nem azt az ígéretet folytatja, amiért a vevő kattintott. Az NN/g 2020-as cikke szerint a gyenge szagú lapon a látogatók „quickly decide that the page is not worth exploring any longer and simply leave”, vagyis gyorsan eldöntik, hogy nem éri meg tovább nézni, és elmennek. Termékhirdetésnél a Google ár-szabálya szerint az eltérő árú terméket elutasíthatja, és ez a fiók felfüggesztésével is járhat. Ez a marketing saját hibája, és itt a gazda neve legalább ott áll, ahol a drágább rendelés látszik. Az ilyen hibát nem egy ember figyelme fogja meg, hanem egy szabály. Hasonló okból fut a saját pénztáramban ár-őr, ami eltérő árnál inkább leállítja a fizetést.
2. A céloldal. A tetején álló kampányfotó tömörítetlen, mobilneten négy-öt másodpercig nem jelenik meg, és amikor megjelenik, a gomb elugrik a hüvelykujj alól. Irodai wifin, asztali gépen senki nem veszi észre. Mellékesen itt látszik az első hiba is, mert a lapon 24 990 forint áll, nem 21 990. A Deloitte 2020-as elemzésében (37 márka, 30 millió munkamenet) a mobil oldal 0,1 másodperces gyorsulása a kiskereskedelemben 8,4 százalékkal magasabb konverzióval és 9,2 százalékkal nagyobb kosárértékkel járt együtt. Ez regressziós modell, tehát együttjárás, nem bizonyított ok. A szám a marketing sorában áll, az ok az IT-nál.
3. A termékoldal. A hiba kétrétegű. A felszínen a képernyő hibás, mert a lenyíló menü csak a megnyitáskor mutatja meg, hogy a két legkelendőbb méret elfogyott, és nem lehet sem előrendelni, sem értesítést kérni. A Baymard 2021-es tesztjeiben a résztvevők így a döntés végén szembesültek a hiánnyal („Oh, they don't have my size”), és a sok méretet áruló asztali oldalak 28 százaléka akkor még lenyíló menüt használt. A Baymard készlethiányról szóló cikke szerint a webshopok 68 százaléka nem enged előrendelést. A Baymard tesztmegfigyelései alapján, ha a vevők csak annyit látnak, hogy a termék elfogyott, nagyjából 30 százalékuk valószínűleg egyszerűen elhagyja az oldalt. A mélyén beszerzési hiba áll. A tavalyi méretgörbét rendelték újra, ezért az M és az L elfogyott, az S és az XL megmaradt. Hogy a termékoldalon hova kerüljön a méret és a készlet, azt külön útmutatóban írtam le.
4. A kosár. A termékoldal még „15 000 Ft felett” ingyenes szállítást ígért, a kosár mégis 1 490 forint szállítási díjat számol a 24 990 forintos kabátra. Hogy miért, azt a kosár nem írja ki. A pénzügy csendben 25 000 forintra emelte a küszöböt, és a termékoldali szöveg nem frissült. A kabát pont 10 forinttal marad le az új küszöbről. A Baymard kosárelhagyási kérdőívében a „csak nézelődtem” válaszok nélkül a túl magas többletköltség az első ok (40 százalék), és külön ok, ha a vevő nem látta előre a teljes árat (12 százalék). A minta méretét a lap nem adja meg. Lewis, Singh és Fay 2006-os tanulmánya szerint a szállítási díj azt is befolyásolja, hogy a vevő egyáltalán rendel-e, és azt is, mekkora a kosara, ezért nőtt kicsit a Szélcsend kosárértéke is. A kosárelhagyás pszichológiájáról korábban írtam, itt a pénzügyi oldala érdekes.
5. A pénztár. A vendégvásárlás ott van, de a hajtás alatt, vagyis a képernyő alja alatt. Elsőre csak a regisztráció és a belépés látszik, a fiók nélküli úthoz görgetni kell. A vezetés célja a hírlevél-lista és a hűségprogram növelése volt, és a UX ezt valósította meg. Senki nem hibázott a saját mércéje szerint. A Baymard 2025-ös pénztár-elemzése szerint a nagy amerikai és európai webshopok 62 százaléka nem a vendégvásárlást emeli ki, és egy 1 026 amerikai vásárlót megkérdező felmérésben a vevők 18 százaléka hagyott már ott rendelést, mert nem akart fiókot. A pénztár hibája ritkán egy ember sorában ül. Az első valódi, bankkártyás vásárlás a saját pénztáramban az éles napon háromszor bukott el, és ahogy akkor leírtam, „egyik sem kód-hiba volt”, mind beállítás. Utólag nézve mindhárom a rendszerek határán ült.
Hogy a hiba gyakran nem ott van, ahol a szám, azt egy gyakorló hirdetéskezelő is leírta.
„now I check the whole path before tearing the campaign apart”
Egy hirdetéskezelő néhány hétig a kampányt állítgatta, mire rájött, hogy a konkrét hirdetésekből általános, mindenkihez beszélő oldalakra küldte az embereket. Azóta előbb végignézi a teljes utat, és csak utána nyúl a kampányhoz. (Egy PPC-szakember a r/PPC fórumon, 2026)
Mi az EBITDA-híd? A legnagyobb veszteség a ki nem jött rendelés
Az öt hiba a képernyőn látszik, a P&L-ben viszont összefolyik. Az EBITDA-híd (vízesés-diagram) két időszak EBITDA-ját köti össze úgy, hogy a változást tényezőkre bontja: volumen, ár és termékösszetétel (mix), árrés, költségek. Sok tőzsdei cég a negyedéves közleményében így magyarázza az eredményét.
A Verallia 2024 harmadik negyedéves közleményében például a korrigált EBITDA 256,1 millió euróról 210,0 millióra esett, és a híd megmutatja, miből. A legnagyobb tétel az aktivitás (volumen) volt, −36,0 millió euróval. Utána az ár, a mix és a költség ollója következett −21,3 millió euróval, majd az árfolyam −15,8 millióval. A termelékenység +16,8 millió euróval javított.
A Szélcsend hídja így néz ki.
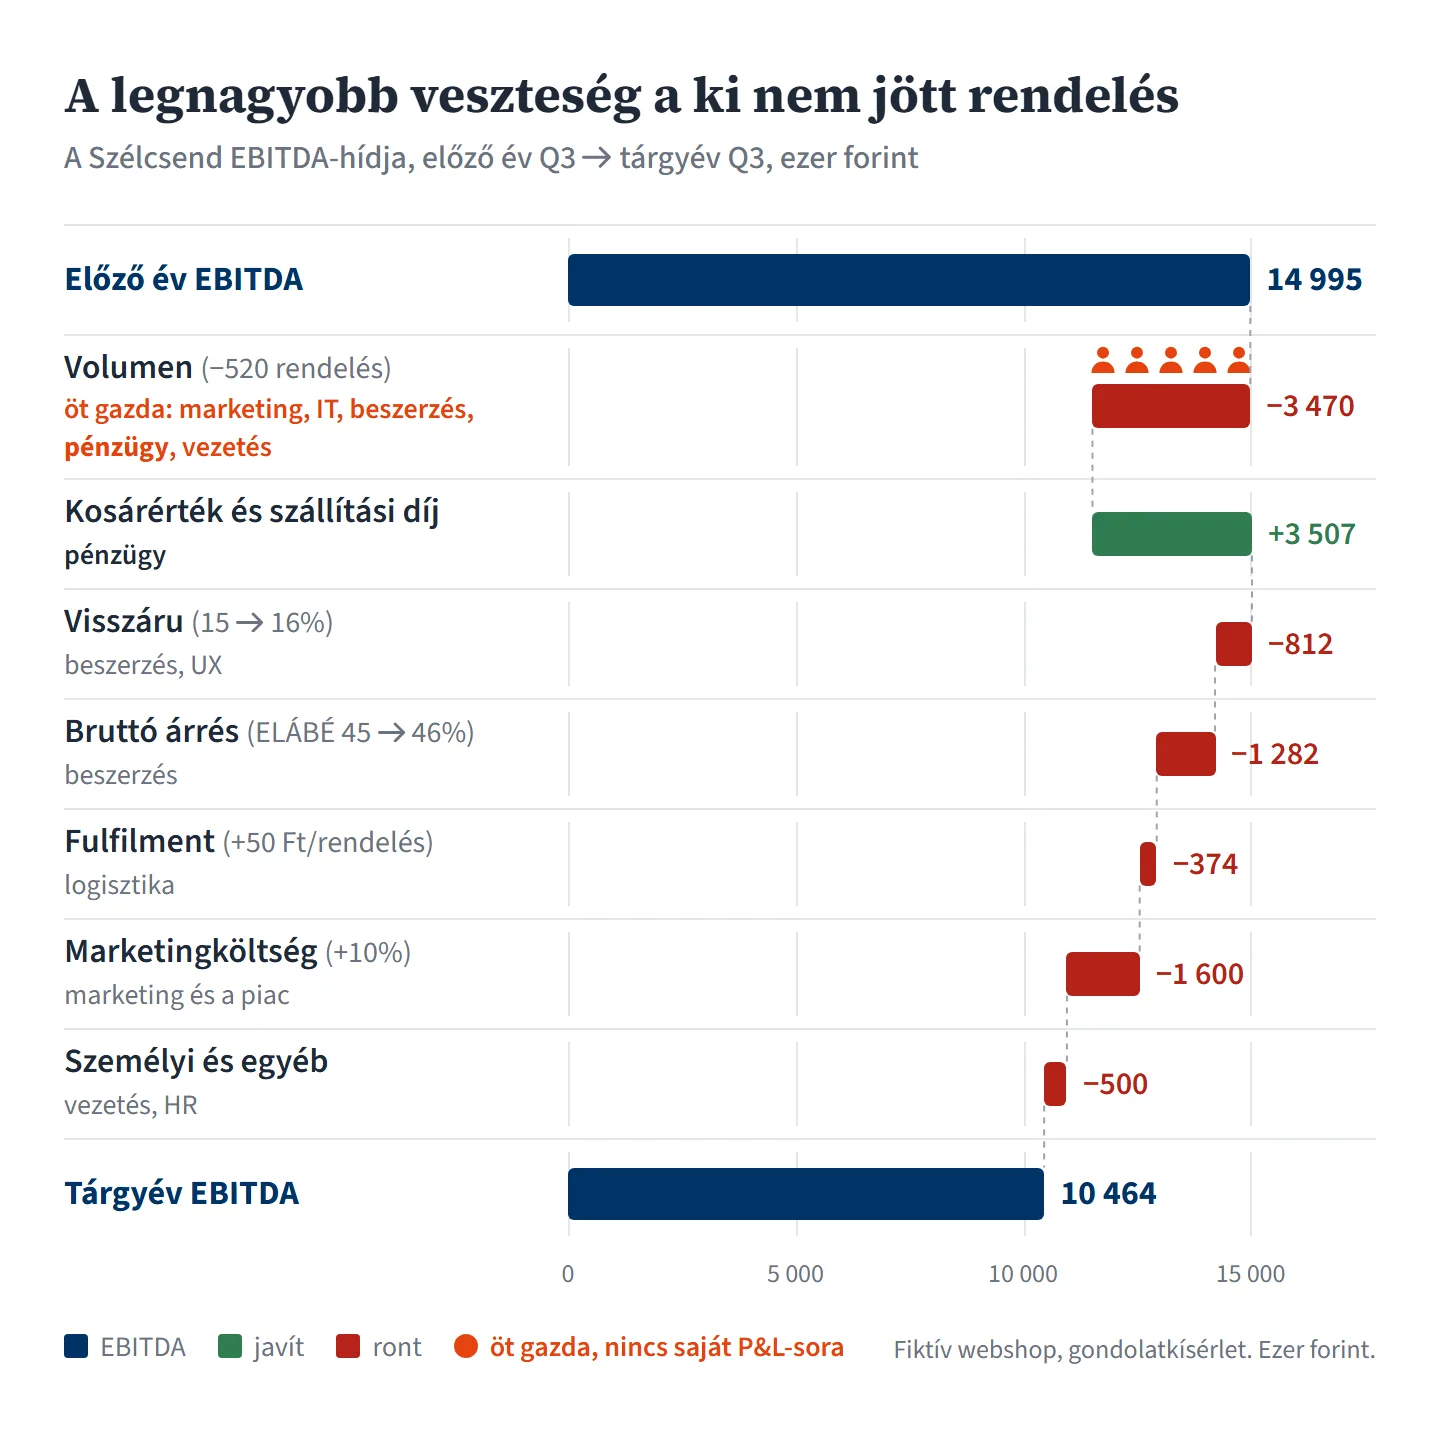
Előbb a volument számoltam ki az új rendelésszámon, aztán az árat és a mixet, végül a költség-arányokat. A sorrend számít, mert más sorrendben más oszlopméret jön ki. Ezért a hídon minden oszlop egy választott bontás eredménye, nem természeti tény. Ebből a hídból három dolog következik.
A legnagyobb negatív oszlopnak öt gazdája van. A volumen 520 elmaradt rendelés, 3,5 millió forint. Mind az öt képernyő-hiba ebben van, és a P&L-ben egyiknek sincs neve. A volumen nem sor, hanem hiány. Azt sem tudjuk, melyik hiba mennyit vitt el a 0,13 százalékpontos konverzió-esésből, és egy valódi cégnél sem lenne könnyű megmondani.
A legnagyobb pozitív oszlop a legnagyobb negatív egyik oka. A szállítási küszöb emelése 3,5 millió forinttal javította az eredményt, mert több vevő fizetett szállítást, és a kosár is kicsit nőtt. Ugyanez a döntés a kosárban vevőket küldött el, és ez a volumen-oszlopban áll. A pénzügy a saját sorában sikert lát.
A marketing sora csak a harmadik legnagyobb oszlop. Mégis ez a leghangosabb, mert a vásárlási út öt gazdája közül egyedül a marketingnek van saját, nevesített sora a P&L-ben, és a rendelésenkénti költsége 17,6 százalékkal nőtt.
Ez a gondolatkísérlet kitalált, a minta viszont valódi. Egy keresőmarketinges egy fórumon hasonló helyzetet írt le.
„so we were blamed by the CEO for lower sales”
Egy keresőmarketing-csapat hónapokig 13-szoros hirdetési megtérülést (ROAS) hozott egy 70 százalékos árrésű terméken. Aztán a kiszállítás nem bírta a mennyiséget, a termékben gyártási hiba volt, a visszaküldés elszállt, és a vezérigazgató a keresőmarketinget hibáztatta. (Egy PPC-szakember a r/PPC fórumon, 2018)
Ez a Szélcsend hídjának valódi rokona. A volumen és a visszáru oszlopa ott sem a hirdetés sora volt.
Kié melyik tényező? A hajtóerő-fán a konverziónak öt gazdája van
A híd megmondja, mekkora a baj, a hajtóerő-fa pedig azt, kinek a döntése mozgatja. A hajtóerő-fa az eredményt azokra a tényezőkre bontja, amelyekből összeszorzódik vagy összeadódik, egészen addig, amíg minden ág végén egy ember döntése áll.
Tim Koller a McKinsey Quarterly 1994-es cikkében azt írja, hogy a tényezőket úgy kell rendezni, hogy „assign responsibility for them to individuals who can help the organization meet its targets”. Vagyis olyan emberhez kell rendelni őket, aki tehet értük, a legalsó szinten az első vonalbeli vezető saját döntéséhez.
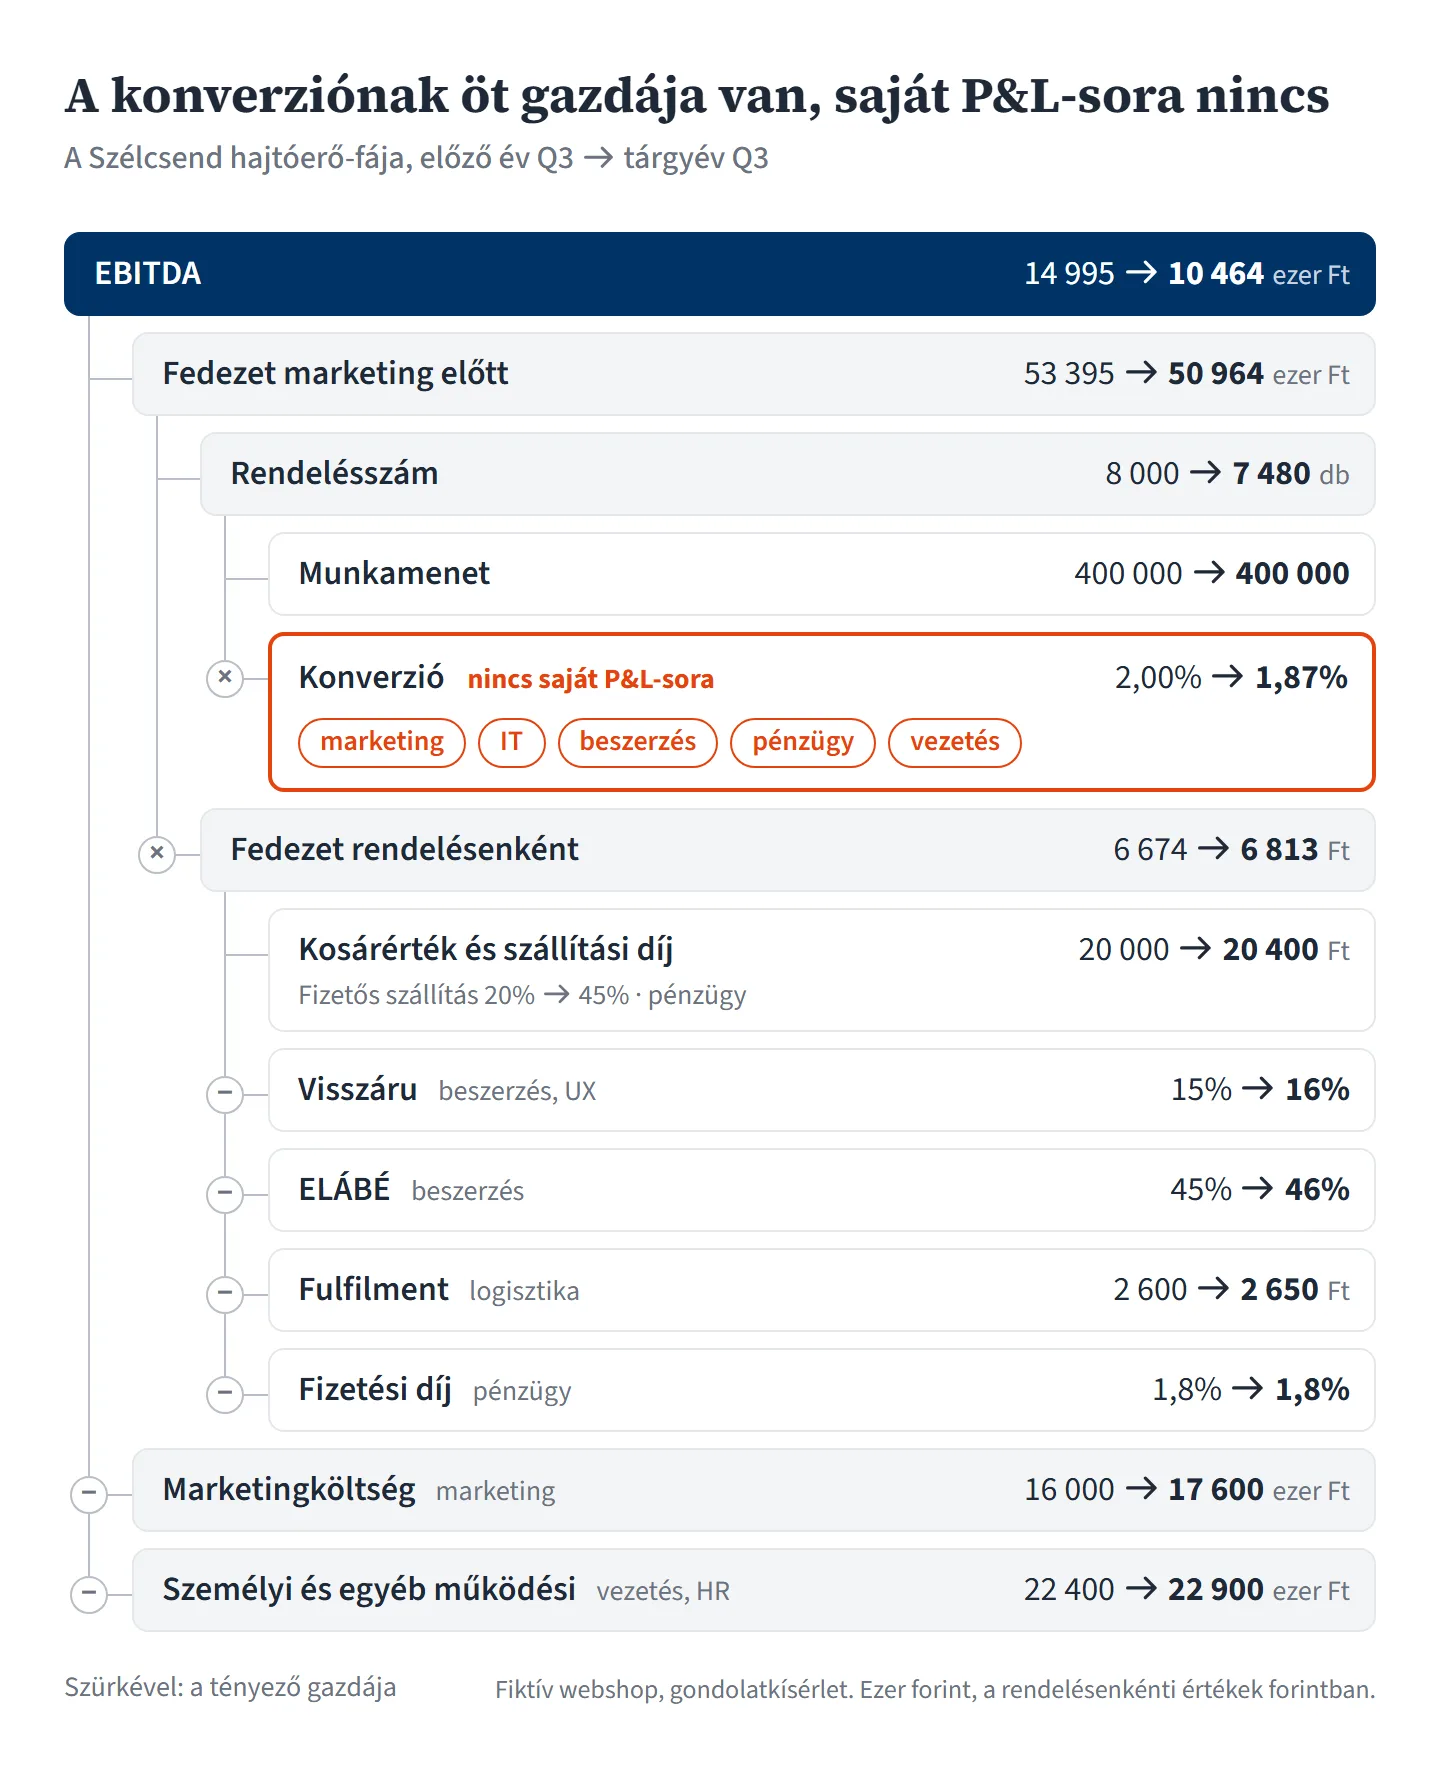
A fán látszik, amit a táblázat elrejt. A Szélcsend egy rendelésen többet keresett, mint tavaly. A fedezet marketing előtt rendelésenként 6 674 forintról 6 813 forintra nőtt. A baj az, hogy kevesebb rendelés jött. A konverzió ágán öt gazda áll, és ez a fa egyetlen pontja, ahol a P&L-nek nincs sora.
A fa alsó ágai közül nem mind a marketingé, akkor sem, ha a vásárláshoz kötődnek. A fizetési díj például rendelésenkénti változó költség, a fedezetből megy le, nem a marketingből.
A felelősség kiosztása nem magától történik. A saját projektemben több AI-munkamenet dolgozik párhuzamosan ugyanazon a kódon. A szabálykönyvbe azt írtam, hogy a területek szétosztása emberi döntés, a gépi ellenőrzések nem oldják meg. Mellé ezt: „A veszély a közös szándék, nem a közös fájl.” Egy webshopban ugyanez a helyzet. Felelősséget csak az tud vállalni, akinek a területe ki van jelölve.
Hol születnek a hibák? Az üzletimodell-vászon dobozainak határán
A hajtóerő-fa azt mutatja, ki mozgatja a számot. Az üzletimodell-vászon azt, hol születik a döntés. A vászon (Business Model Canvas) kilenc dobozból áll: kulcspartnerek, kulcstevékenységek, kulcserőforrások, értékajánlat, ügyfélkapcsolatok, csatornák, ügyfélszegmensek, költségszerkezet és bevételi források. A Strategyzer saját megfogalmazásában a kilenc doboz azt fedi le, kit szolgálsz ki, mit kínálsz, hogyan juttatod el, mibe kerül és mit hoz. A magyar dobozneveket saját fordításban adom.
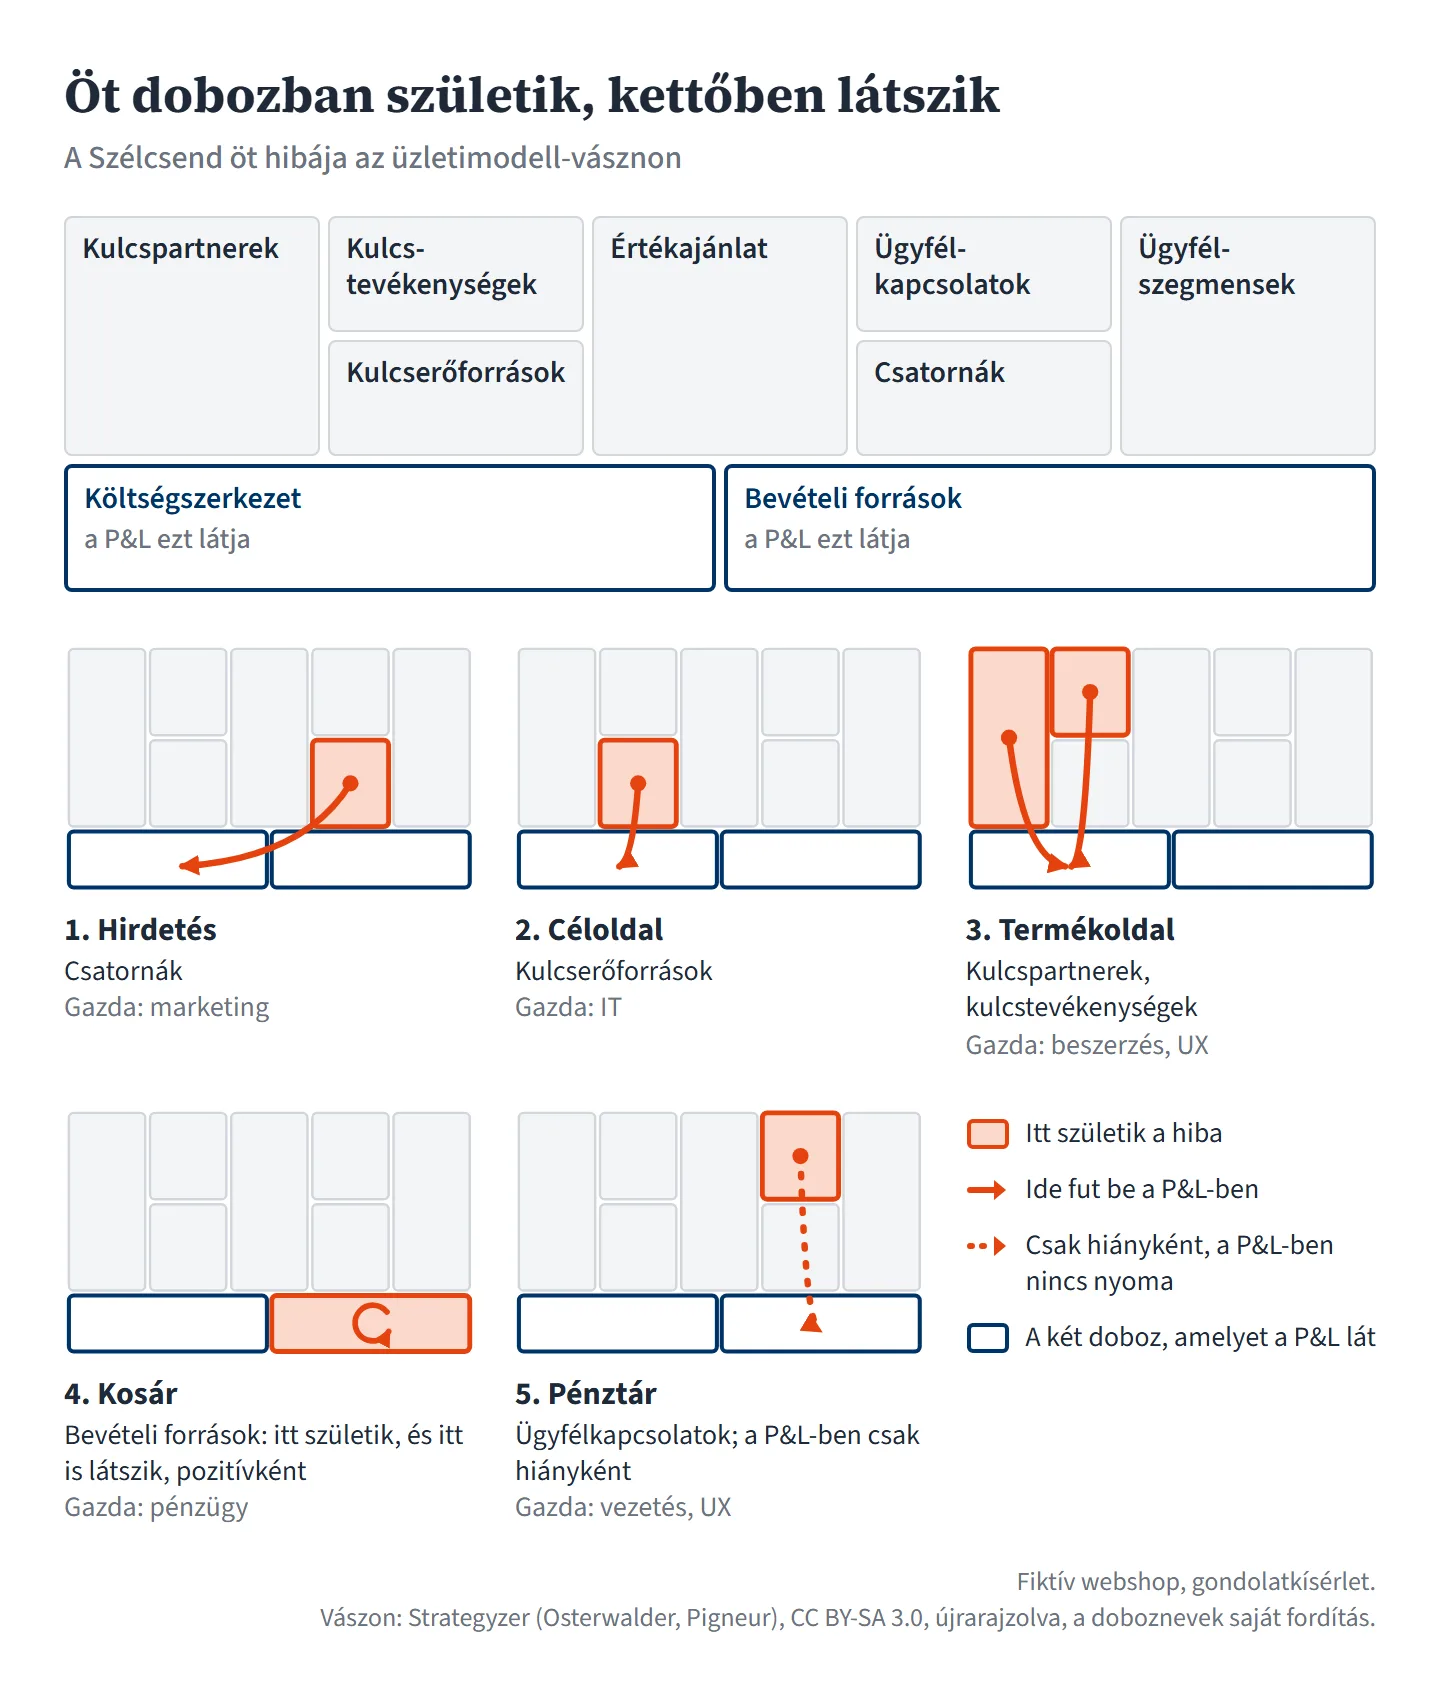
Az öt hiba öt különböző dobozban született, és mindegyik a dobozok határán: az ígéret és a készlet, az ár és a szöveg, a listaépítési cél és a pénztár között. Erről a résről korábban így írtam: „Az üzlet eredményt kér, a fejlesztés korlátokról beszél, a marketing ígéretet tesz, amit a másik kettő nem tud tartani. Ebből a fordítási veszteségből esik szét sok termék.” A Szélcsendnél ez a veszteség forintban is megjelent.
Mind az öt hiba ugyanoda fut be: a bevételi források és a költségszerkezet dobozába. A kilenc dobozból a P&L csak ezt a kettőt látja.
Melyik hiba látszik a P&L-ben, és melyik nem?
Az öt gazda közül név szerint csak a marketing látszik, mert közülük csak neki van saját, nevesített költségsora. A beszerzés hibája késve és névtelenül jelenik meg, a visszáruban és a bruttó fedezetben. A pénzügyé pozitív tételként áll a táblán. Az IT és a vezetés hibája sehol nem látszik, csak a hiányzó rendelésekben.
| Hiba | Melyik sorban | Látszik-e név szerint | Mikor |
|---|---|---|---|
| Lejárt akciós ár a hirdetésen | marketing | igen | most |
| Lassú mobil céloldal | marketing (az el nem adott kattintás) | nem, a marketing nevén | most |
| Rossz méretgörbe, rejtett készlethiány | visszáru, ELÁBÉ (leárazás) | nem | részben most, a leárazás később is |
| Csendben emelt szállítási küszöb | szállítási díj bevétel | nem, de a sor sikerként látszik | most |
| Eldugott vendégvásárlás | egyik sem | nem | csak hiányként |
Táblázat: melyik hiba melyik sorban jelenik meg. Fiktív márka, gondolatkísérlet.
Az idő is torzít. A P&L negyedéves, a hibák egy része viszont később érkezik: a leárazás, a visszáru és a bizalom kopása. A Target 2022-ben valódi cégként élte át ennek egy változatát. Az első negyedéves jelentése szerint a bevétel 4,0 százalékkal nőtt, az üzemi eredményráta (az üzemi eredmény a bevétel százalékában) viszont 9,8 százalékról 5,3 százalékra esett. Az okok között a cég a vártnál gyengébb kategóriák készletének leárazását és értékvesztését, valamint a fuvar- és ellátási költségeket sorolta fel. A második negyedévben ez a ráta már 1,2 százalék volt.
A Target száma üzemi eredmény, nem EBITDA. Az én olvasatom szerint a mechanizmus hasonló: a készletdöntés hatása negyedévekkel később jelent meg a számokban. A közlemény maga a vártnál gyengébb eladásról és a készlet átméretezéséről beszél, beszerzési döntést nem nevez meg.
A rossz döntés rövid távon jól is festhet. Blake és szerzőtársai egy StubHub-terepkísérletben azt találták, hogy amikor a díjat csak a pénztárban adták az árhoz, a vevők közel 21 százalékkal többet költöttek, mint amikor rögtön a teljes árat látták. Ez jegypiac, nem webshop, és a kísérlet nem mérte, mi lett a vevők bizalmával. Pont ezt nem mutatja a P&L sem.
Van olyan hiba is, ami sem a konverzióban, sem a P&L-ben nem látszik, amíg baj nem lesz belőle. A saját pénztáramról egy négy AI-ügynökös átvilágítás derítette ki, hogy nem kér számlázási nevet és címet, ami a magyar számlázásnál utólag pótolhatatlan lett volna. Egy másik esetben a fizetés legérzékenyebb pontjához létezett egy teszt-fájl, a build (a gépi ellenőrzés) zöld volt, és a fájl nulla tesztet futtatott. A zöld műszerfal is hazudhat, és a tanulság innen is ugyanaz: ne a zöld színt nézd, hanem a teszt darabszámát. A P&L ugyanígy a kimenetet mutatja, nem a döntést.
Akkor ki a felelős, ha esik a profit? Aki döntött, nem akinek a sorában áll
Az első válasz: senki, amíg a híd nincs felbontva. A P&L-ből csak az látszik, hol landolt a veszteség, az nem, hogy honnan jött.
A második válasz: utána sem az, akinek a sorában a szám áll. A döntést kell megnézni. Ki döntött, milyen információval, és ellenőrizte-e valaki, hogy a döntés úgy valósult meg, ahogy szánták? Merchant és Van der Stede vezetői kontroll tankönyve külön fejezetben foglalkozik azzal, hogyan kell kiszűrni a vezető hatáskörén kívüli tényezőket. Ez a kontrollálhatósági elv: a vezetőt csak azért szabad számon kérni, amire ráhatása van.
A Szélcsend öt hibája közül egyik sem rossz szándékból született. A marketing akciót futtatott, az IT szebb képet tett ki, a beszerzés a bevált görbét rendelte, a pénzügy bevételt keresett, a vezetés listát akart építeni. A marketingcool saját biztonsági auditjáról ugyanezt írtam le: a négy kritikus leletből „mind a négy úgy keletkezett, hogy a szabály le volt írva és a szándék helyes volt: csak épp semmi nem ellenőrizte, hogy a szándék meg is valósult”. A hiba gyakran az ellenőrzés hiányában ül, nem a döntésben és nem a végrehajtóban.
A harmadik válasz a határ. Az első képernyő hibája tényleg a marketingé, és azt a marketingnek kell javítania. Ez a cikk nem azt állítja, hogy a marketing sosem hibás. Azt állítja, hogy a P&L-ből nem látszik, mikor az.
A sorozat harmadik részében ugyanezt a negyedévet egy vezetői értekezleten játszom végig.
Így bontsd szét a saját negyedévedet
A gondolatkísérlet módszere a saját cégeden is lefuttatható, egy délután alatt.
- Előbb a híd, aztán a vita. Bontsd az EBITDA változását volumenre, árra és mixre, árrésre, visszárura, logisztikára, marketingre és fix költségre, mielőtt bárki megszólalna.
- A volument szedd szét. Nézd meg külön a látogatások (munkamenetek) számát, a konverziót és a kosárértéket. Melyik mozdult?
- Kattintsd végig a teljes utat mobilon, mobilneten. A hirdetéstől a fizetésig, a saját kártyáddal. A Deloitte mérésében a gyorsabb oldal a termékoldal és a kosárba tétel között járt együtt a legnagyobb javulással.
- Minden oszlophoz egy döntést és egy nevet. Ha egy oszlopnak nincs gazdája, az a legfontosabb lelet.
- A jó sorokat is gyanakodva nézd. Ha egy bevételi sor megduplázódott, kérdezd meg, hány vevő ment el miatta.
- Szabályt építs, ne figyelmet kérj. Az ár egyezzen a hirdetésben, a hirdetési rendszernek átadott termékadatokban (feed) és a lapon, és ezt gép ellenőrizze. A méretválasztó mutassa a készletet, mielőtt a vevő rákattint.
Vidd magaddal
- Előbb bontsd, aztán ítélj. Egy EBITDA-esésről a híd nélkül csak véleményed van.
- A volumen nem sor, hanem hiány. A legnagyobb veszteségnek gyakran nincs neve a P&L-ben.
- A hangos sor nem a hibás sor. A marketing azért látszik, mert a vásárlási út gazdái közül csak neki van saját költségsora.
- A saját sorában sikeres döntés máshol okozhat kárt. Ha egy sor hirtelen javul, nézd meg, hol vesztettél miatta vevőt.
- Kattintsd végig az utat úgy, ahogy a vevő. Mobilon, mobilneten, a saját kártyáddal. Ezzel kezdheted holnap reggel.
- Ami több képernyőn áll, azt gép vesse össze. Az ár, a készlet és a szállítási küszöb a hirdetéstől a pénztárig egyezzen. Ezt nem egy ember figyelme fogja meg, hanem egy szabály.
- A döntést kérd számon, ne a sort. Ki döntött, milyen információval, és ellenőrizte-e valaki?
Ha kíváncsi vagy, mennyire tudod pénzben elmondani, mit hoz a munkád, nézd meg a rés-teszten, hol tartasz.
A következő részben azt nézem meg, hol áll a marketing a magyar eredménykimutatásban, és miért nincs saját bevétel-sora.
Gyakori kérdések
Ki a felelős, ha csökken a profit, a marketing, a sales, a beszerzés vagy a vezetés?
Amíg az eredményromlás nincs tényezőkre bontva, senki. Utána az, aki az adott tényezőt mozgató döntést hozta, és nem az, akinek a sorában a szám áll. Egy vezetői kontroll tankönyv (Merchant és Van der Stede) külön fejezetben tárgyalja, hogyan kell kiszűrni a vezető hatáskörén kívüli tényezőket. Ez a kontrollálhatósági elv: a vezetőt csak azért szabad számon kérni, amire ráhatása van.
Mi az az EBITDA-híd, és hogyan bontsunk fel vele egy eredményromlást?
Az EBITDA-híd (vízesés-diagram) két időszak EBITDA-ját köti össze úgy, hogy a változást tényezőkre bontja: volumen, ár és mix, árrés, költségek. Rögzíts egy sorrendet (például előbb a volumen, aztán az ár és a mix, végül a költség-arányok), mert más sorrendben más oszlopméret jön ki. Sok tőzsdei cég, például a Verallia, a negyedéves közleményében így mutatja az eredmény változását.
Mit jelent az EBITDA, és miért mást ért alatta minden cég?
Az EBITDA a kamatfizetés, az adó, az értékcsökkenés és az amortizáció előtti eredmény. A számviteli standard nem határozza meg, az európai értékpapír-felügyelet (ESMA) alternatív teljesítménymutatónak nevezi. Ezért cégenként más korrekciókat tartalmazhat, és mindig érdemes kimondani, pontosan mit értünk alatta.
Melyik hiba nem látszik a P&L-ben?
Ami rendelést visz el, például a lassú mobil céloldal vagy az eldugott vendégvásárlás, az nem sor, hanem hiány. A kiesett rendelés sehol nem jelenik meg név szerint, a kifizetett, de el nem adott kattintás viszont a marketing sorát terheli. Ezért a marketing gyakran olyan hibáért is hangos, amit nem ő okozott.
Mekkora egy átlagos webshop konverziója és kosárelhagyása?
A Dynamic Yield folyamatosan frissülő adatai szerint (2026 augusztusi állapot) a látogatók 2,71 százaléka vásárol. A Baymard Institute ötven mérés átlagából 70,22 százalékos kosárelhagyást számol. Magyar, nyilvános kosárelhagyási mérést nem találtam, ezért ezek nemzetközi számok.
Felhasznált források
- Baymard Institute (2025): 50 Cart Abandonment Rate Statistics 2025
- Kathryn Reeves, Baymard Institute (2025): Checkout UX Best Practices 2025
- Deloitte Ireland (a Google megbízásából) (2020): Milliseconds Make Millions
- Michael Lewis, Vishal Singh, Scott Fay (2006): An Empirical Study of the Impact of Nonlinear Shipping and Handling Fees on Purchase Incidence and Expenditure Decisions
- Target Corporation (2022): Target Corporation Reports First Quarter Earnings
- Verallia (2024): Press release: third quarter 2024 results
- Tim Koller, McKinsey Quarterly (1994): What is value-based management?
- Alexander Osterwalder, Yves Pigneur (Strategyzer) (2010): The Business Model Canvas
- European Securities and Markets Authority (2015): Guidelines on Alternative Performance Measures (ESMA/2015/1415)
- Kathryn Reeves, Baymard Institute (2021): Always Use "Buttons" for Size Selection (28% of Desktop Sites Don't)
- Edward Scott, Baymard Institute (2025): Let Users Purchase Temporarily "Out of Stock" Products
- Thomas Blake, Sarah Moshary, Kane Sweeney, Steve Tadelis (2018): Price Salience and Product Choice (NBER Working Paper 25186)
- Raluca Budiu, Nielsen Norman Group (2020): Information Scent: How Users Decide Where to Go Next
- Contentsquare (2025): 2025 Digital Experience Benchmarks
- Zalando SE (2025): Consolidated statement of comprehensive income 2025

Papp István
Papp István, a marketingcool alapítója. Kutatásalapú marketing: a vásárló elméjétől a mérhető eredményig. A szerzőről
Kapcsolódó cikkek
Új cikkek egyenesen a postafiókodba
Iratkozz fel: friss, használható marketingtudás a postafiókodba. Nincs spam, bármikor leiratkozhatsz.